
ECB verhoogt rente naar 2,50%: dit gebeurt er met de rente op je lening
Sinds 16 september 2026 staat de depositorente van de ECB op 2,50%. Wie al een persoonlijke lening heeft, merkt daar niets van; wie er een wil afsluiten mogelijk wel.
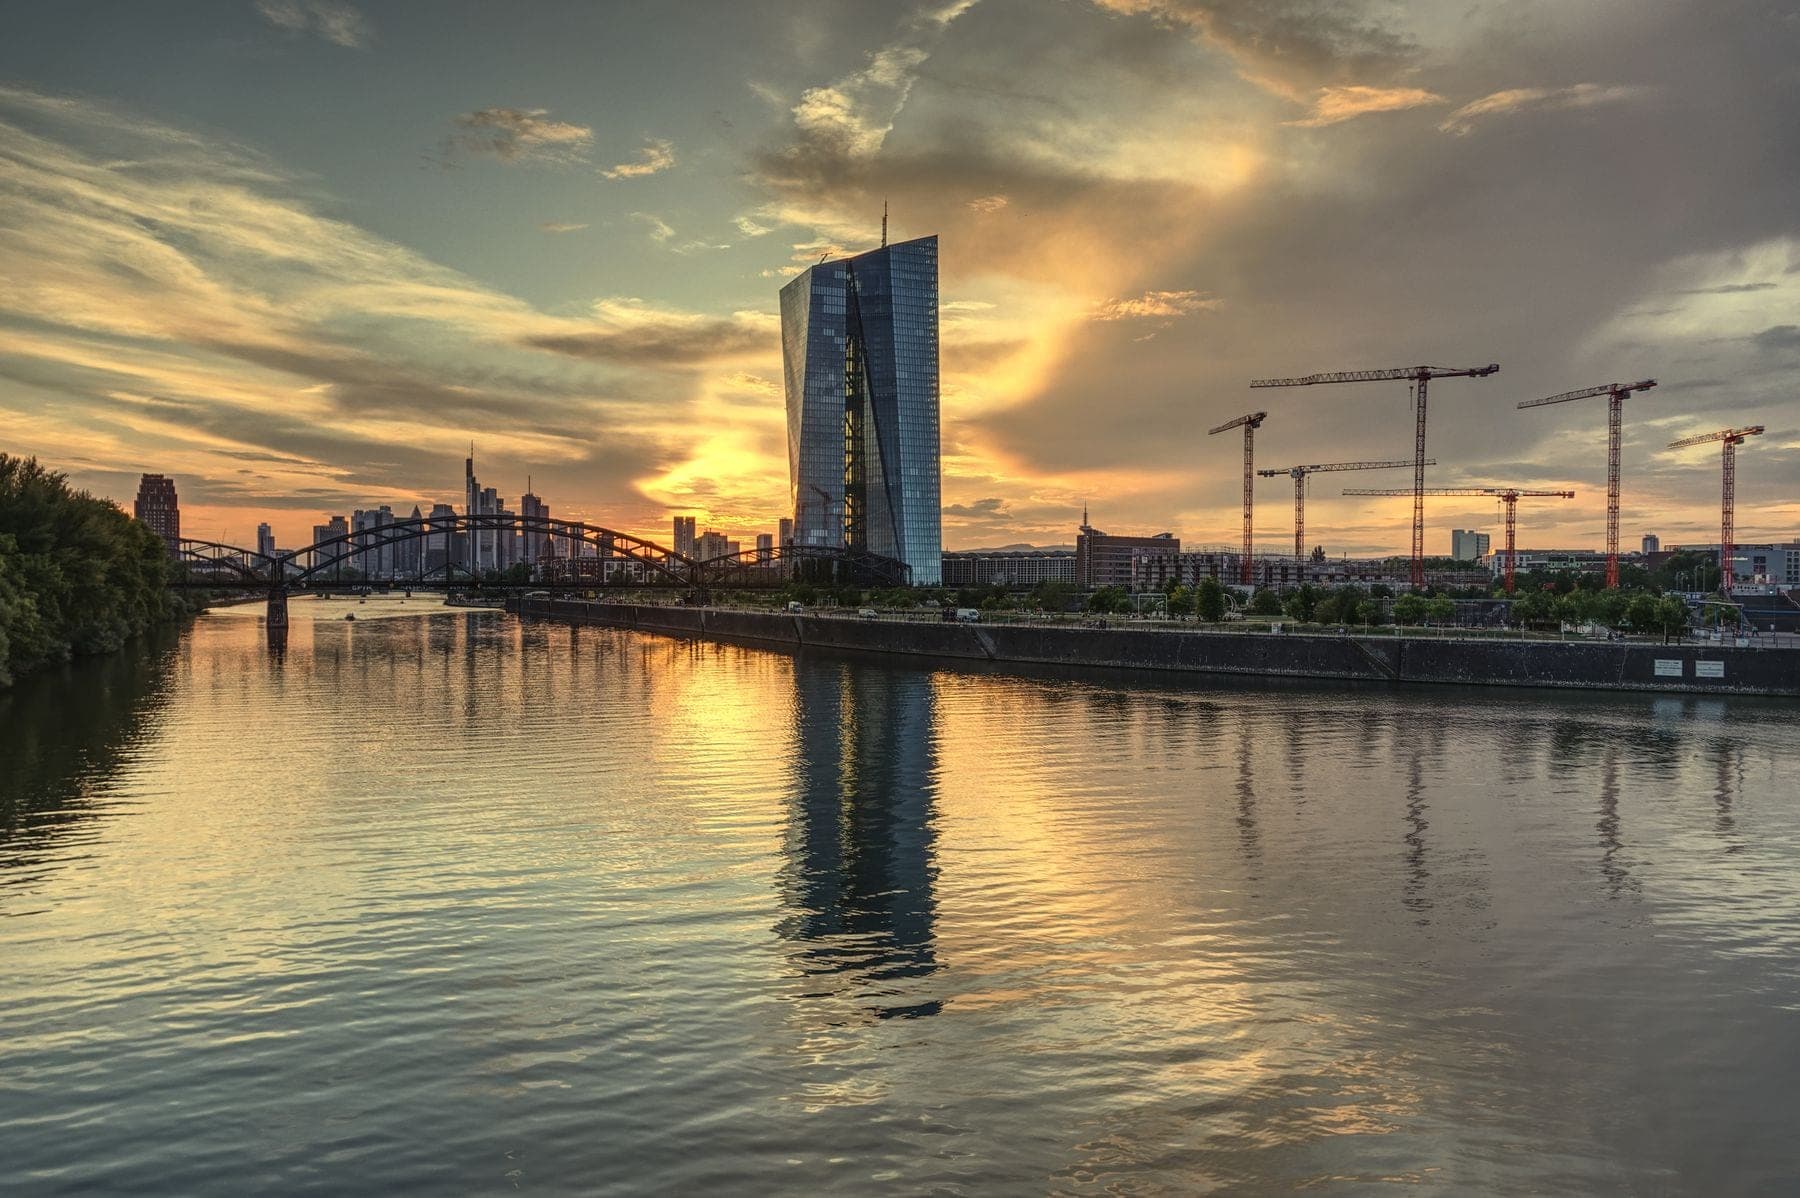
Foto: Volker Morr via Pexels
In het kort
- De ECB verhoogde op 10 september 2026 de drie basisrentetarieven met 25 basispunten; sinds 16 september is de depositorente 2,50%, na 2,25% in juni en 2,00% een jaar lang daarvoor.
- Reden: het conflict in het Midden-Oosten houdt de inflatie hoog; de ECB verwacht 3,0% in 2026, 2,5% in 2027 en 2,1% in 2028.
- Een persoonlijke lening heeft een vaste rente: aan lopende leningen verandert niets. Nieuwe leningen kunnen duurder worden.
- Doorlopend krediet en rood staan hebben een variabele rente, met als wettelijk maximum 12%.
De Europese Centrale Bank heeft op 10 september 2026 de drie basisrentetarieven met 25 basispunten verhoogd. Sinds 16 september staat de depositorente op 2,50%, de rente op de basisherfinancieringstransacties op 2,65% en de marginale beleningsrente op 2,90%. Het is de tweede verhoging van 2026: in juni ging de depositorente al van 2,00% naar 2,25%. Wat je ervan merkt, hangt af van het soort lening. Een persoonlijke lening heeft een vaste rente, dus daar verandert niets. Wie een nieuwe lening afsluit, kan een hoger tarief krijgen. En bij doorlopend krediet en rood staan mag de aanbieder de rente tussentijds aanpassen.
Waarom verhoogt de ECB de rente?
In het persbericht schrijft de ECB: "Het conflict in het Midden-Oosten zorgt nog steeds voor inflatiedruk en de inflatie zal gedurende langere tijd ruim boven de doelstelling blijven." De ECB verwacht een inflatie van gemiddeld 3,0% in 2026, 2,5% in 2027 en 2,1% in 2028, terwijl het doel 2% is. De economie groeit volgens dezelfde raming met 0,9% in 2026, 1,4% in 2027 en 1,5% in 2028.
De Nederlandsche Bank legde bij de vorige verhoging in juni uit hoe dat werkt: "Door de rente te verhogen, remt de ECB de economie iets af. Lenen wordt duurder en sparen aantrekkelijker. Daardoor geven huishoudens en bedrijven minder uit." Volgens DNB leidt de oorlog in het Midden-Oosten tot hogere energieprijzen, die doorwerken in de prijzen van andere producten.
Zo liep de ECB-rente de afgelopen twee jaar
Dit is het verloop van de depositorente volgens de tarieventabel van de ECB:
| Ingangsdatum | Depositorente |
|---|---|
| 23 oktober 2024 | 3,25% |
| 18 december 2024 | 3,00% |
| 5 februari 2025 | 2,75% |
| 12 maart 2025 | 2,50% |
| 23 april 2025 | 2,25% |
| 11 juni 2025 | 2,00% |
| 17 juni 2026 | 2,25% |
| 16 september 2026 | 2,50% |
Na een jaar op 2,00% staat de depositorente dus weer op het niveau van maart 2025. Wat een renteverlaging doorgaans betekent voor leenrentes, lees je in gevolgen van een renteverlaging bij de ECB; nu werkt het de andere kant op.
Persoonlijke lening: lopende leningen veranderen niet
Bij een persoonlijke lening staat de rente vast voor de hele looptijd. Heb je zo'n lening, dan blijft je maandbedrag hetzelfde, wat de ECB ook doet. Kredietverstrekkers bepalen zelf hun tarieven en die volgen de ECB niet een-op-een, maar als geld voor hen duurder wordt, kunnen ze dat doorberekenen aan nieuwe klanten. Wanneer dat gebeurt, lees je in wanneer gaat leenrente omhoog.
Volgens de rentefeed van Lening.nl op 29 september 2026 kost € 10.000 over 60 maanden op dit moment tussen 8% (Rabobank) en 10,8% (Qander Consumer Finance). Daartussen zitten Freo (8,2%), Directa (8,7%), Defam (8,8%), ABN AMRO (9,6%) en Bondora (9,61%). Dit zijn vanaf-rentes; de rente die je krijgt hangt af van je situatie.
| Rente | Per maand | Rente in totaal (60 maanden) |
|---|---|---|
| 8% (laagste vanaf-rente, Rabobank) | € 202,76 | € 2.165,60 |
| 8,25% (rekenvoorbeeld: 0,25 procentpunt hoger) | € 203,96 | € 2.237,60 |
| 10,8% (hoogste, Qander Consumer Finance) | € 216,43 | € 2.985,80 |
Zou een kredietverstrekker de verhoging van 0,25 procentpunt volledig doorberekenen, dan kost € 10.000 over vijf jaar € 1,20 per maand meer en € 72 meer aan rente in totaal. Het verschil tussen de goedkoopste en de duurste aanbieder is met € 820 een stuk groter dan het effect van deze ECB-stap. Met lening berekenen zie je wat een bedrag en looptijd bij een bepaalde rente per maand kosten.
Doorlopend krediet en rood staan: variabele rente
Bij een doorlopend krediet en bij rood staan mag de aanbieder de rente tijdens de looptijd aanpassen. Een stijgende marktrente kan daar dus wel doorwerken in wat je maandelijks betaalt. Er is een grens: de wettelijke maximale kredietvergoeding is 12%, en hoger mag geen enkele aanbieder gaan. Wat de grote banken op dit moment rekenen als je rood staat, lees je in zoveel rente betaal je nu als je rood staat.
Wat betekent dit voor jou?
Heb je een persoonlijke lening, dan verandert er niets. Wil je binnenkort lenen, dan loont het om de actuele tarieven in onze rentevergelijking naast elkaar te zetten, omdat het verschil tussen aanbieders groter is dan het effect van deze renteverhoging. Heb je een doorlopend krediet, kijk dan of je aanbieder de rente aanpast; wie liever zekerheid heeft over het maandbedrag, kan een krediet omzetten naar een lening met een vaste rente. Of dat in jouw geval goedkoper is, hangt af van de rente die je nu betaalt en de rente die je krijgt.
Veelgestelde vragen
Bronnen
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Je situatie kan afwijken; vraag onze adviseurs gerust om een berekening op maat. Let op! Geld lenen kost geld.
Vergelijk en vraag je lening online aan
Rente vanaf 7,00% bij 7 kredietverstrekkers. Aanvragen is gratis, vrijblijvend en heeft geen gevolgen voor je BKR-registratie. Let op! Geld lenen kost geld.