
Deze week beslist de ECB opnieuw over de rente, en dit merk je op je lening
De ECB verhoogde de rente dit jaar twee keer; wie een doorlopend krediet heeft of rood staat, merkt zo'n stap in zijn variabele rente, wie een persoonlijke lening heeft niet.
Voeg toe als voorkeursbronop Google
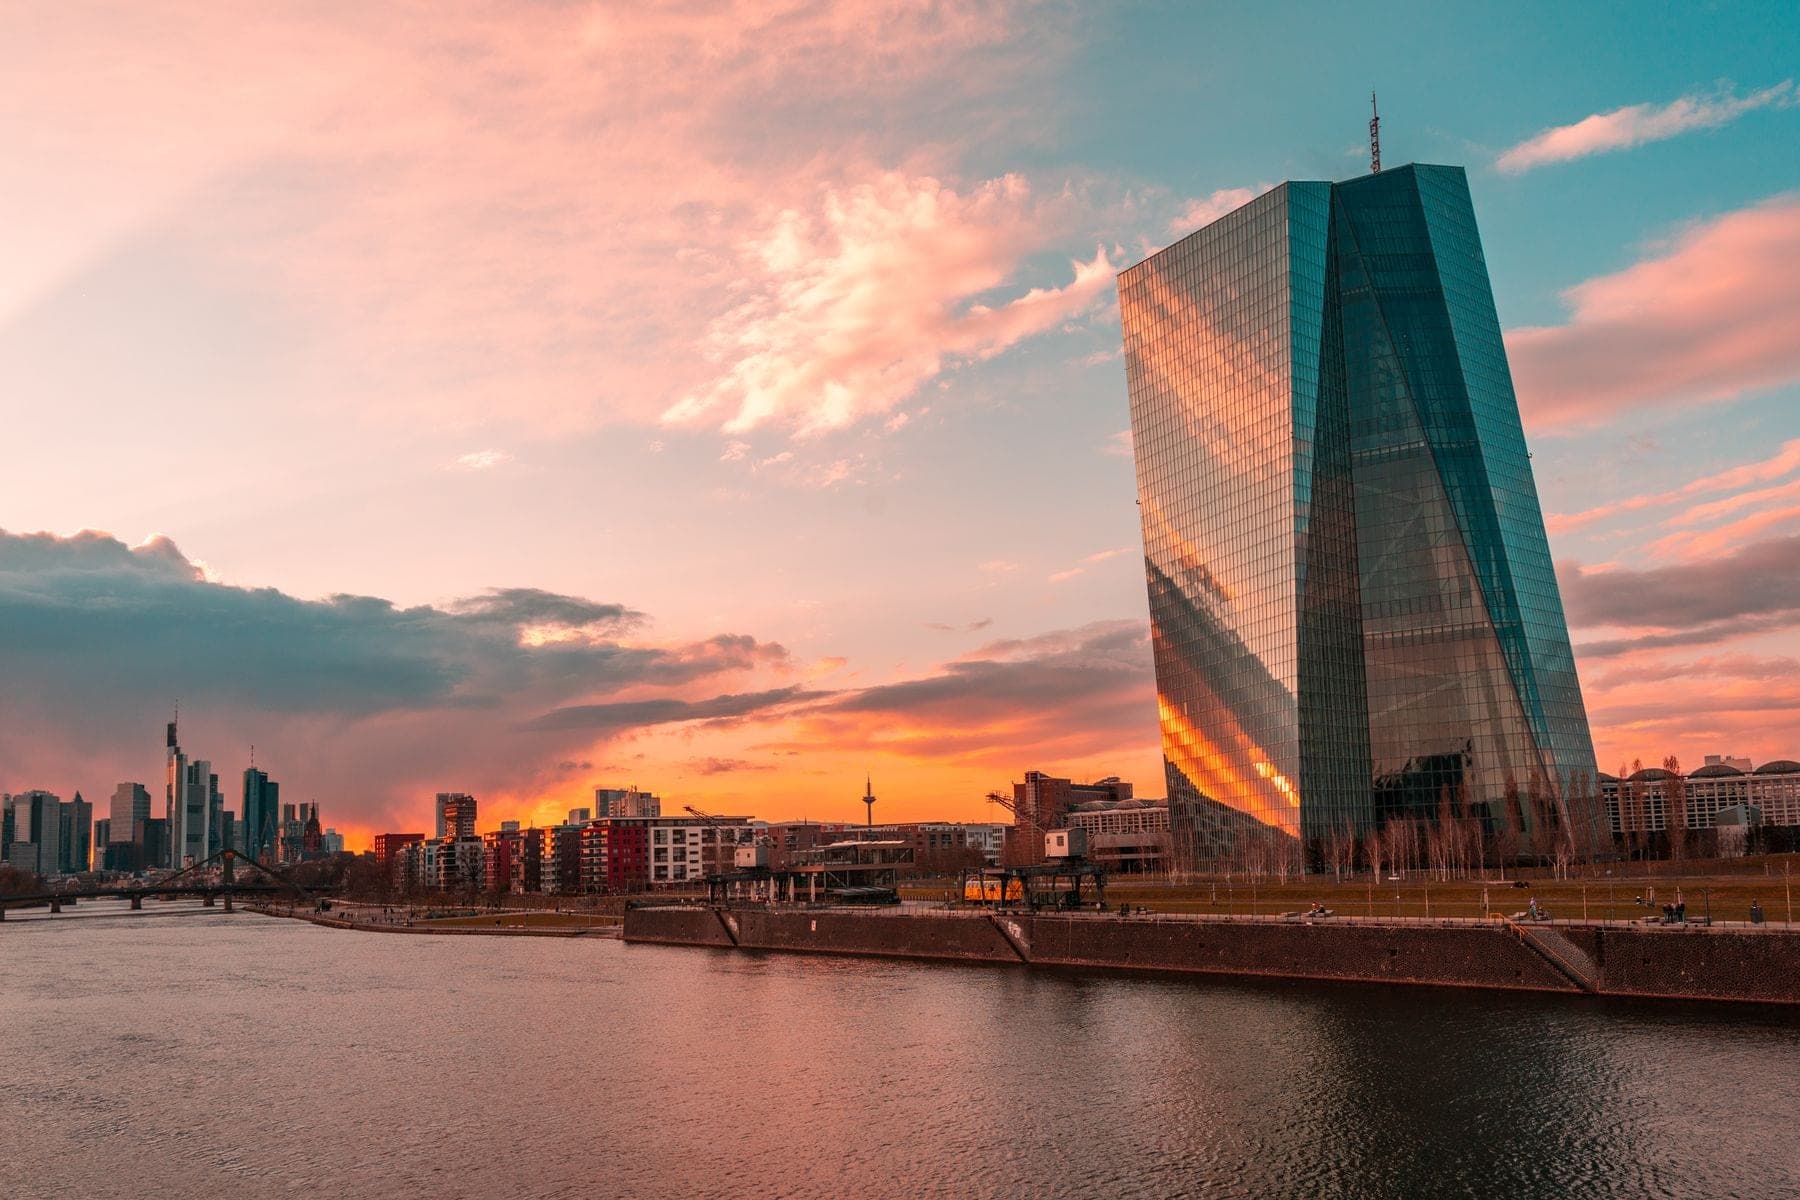
Foto: Masood Aslami via Pexels
In het kort
- De raad van bestuur van de ECB vergadert op 28 en 29 oktober 2026 over de rente; de depositorente staat sinds 16 september 2026 op 2,50%, na verhogingen in juni en september en een jaar op 2,00% daarvoor.
- De gemiddelde rente die huishoudens bij Nederlandse banken betalen op lopend consumptief en overig krediet steeg van 4,24% in januari 2026 naar 4,38% in augustus; voor doorlopend krediet en roodstand van 5,44% in juni naar 5,48% in augustus (ECB/DNB).
- 5,52 miljoen personen hebben een doorlopend krediet met variabele rente (BKR, eind 2025); een persoonlijke lening houdt zijn vaste rente. Een nieuwe lening van € 15.000 over 60 maanden begint in de rentefeed van Lening.nl op 12 oktober 2026 bij 7,1%.
Op woensdag 28 en donderdag 29 oktober 2026 komt de raad van bestuur van de Europese Centrale Bank bijeen voor het volgende rentebesluit; de persconferentie is op 29 oktober, volgens de vergaderkalender van de ECB. De depositorente, de rente die banken krijgen als ze geld bij de ECB stallen, staat sinds 16 september 2026 op 2,50%, na twee verhogingen van 0,25 procentpunt dit jaar. Wat de ECB deze week beslist, weten we niet. Wat er dit jaar met de leenrente gebeurde, wel: de rente die huishoudens gemiddeld betalen op lopend consumptief krediet bij Nederlandse banken steeg tussen januari en augustus 2026 van 4,24% naar 4,38%.
Twee verhogingen in 2026, na een jaar stilstand
In 2025 verlaagde de ECB de rente in stappen naar 2,00% (met ingang van 11 juni 2025) en hield hem daarna een jaar op dat niveau. In 2026 ging hij twee keer omhoog.
| Met ingang van | Depositorente | Herfinancieringsrente | Marginale beleningsrente |
|---|---|---|---|
| 5 februari 2025 | 2,75% | 2,90% | 3,15% |
| 12 maart 2025 | 2,50% | 2,65% | 2,90% |
| 23 april 2025 | 2,25% | 2,40% | 2,65% |
| 11 juni 2025 | 2,00% | 2,15% | 2,40% |
| 17 juni 2026 | 2,25% | 2,40% | 2,65% |
| 16 september 2026 | 2,50% | 2,65% | 2,90% |
Bron: ECB, Key ECB interest rates, ingangsdata. De herfinancieringsrente en de marginale beleningsrente zijn de tarieven waartegen banken zelf bij de ECB lenen. Na deze week volgen nog vergaderingen op 16 en 17 december 2026 en op 3 en 4 februari 2027.
De rente op lopend krediet bij banken steeg dit jaar met 0,14 procentpunt
De rentestatistiek van de ECB, gevuld met cijfers van DNB, laat per maand zien welke rente huishoudens gemiddeld betalen op het consumptieve en overige krediet dat bij Nederlandse banken uitstaat. In januari 2026 was dat 4,24%, in augustus 4,38%: een stijging van 0,14 procentpunt. De lijn liep het hele jaar licht op: 4,27% in februari, 4,25% in maart, 4,30% in april, 4,32% in mei, 4,34% in juni, 4,37% in juli en 4,38% in augustus. Voor doorlopende kredieten en roodstanden apart lag het bankgemiddelde in juni op 5,44%, in juli op 5,43% en in augustus op 5,48%.
Dit zijn gemiddelden over alle lopende contracten bij banken, oude en nieuwe door elkaar; financieringsmaatschappijen zonder bankvergunning zitten er niet in. Een nieuwe persoonlijke lening bij een aanbieder begint hoger: in de rentefeed van Lening.nl is de laagste vanaf-rente voor € 15.000 over 60 maanden op 12 oktober 2026 7,1% (Directa en Qander), gevolgd door 7,3% (Freo en Rabobank), 7,4% (Defam), 7,9% (ABN AMRO) en 9,61% (Bondora). Welke rente je krijgt, hangt af van je situatie.
Wie het merkt: doorlopend krediet en roodstand hebben een variabele rente
Eind 2025 hadden volgens de BKR Monitor 2025 5,52 miljoen personen een doorlopend krediet: een roodstandlimiet, een doorlopende kredietfaciliteit, een creditcard met gespreide betaling of verzendhuiskrediet, samen 6,58 miljoen contracten. De rente op die producten is variabel: de bank mag hem tijdens de looptijd aanpassen, met als wettelijke grens 12% per jaar. Stijgt de rente, dan betaal je meer over het bedrag dat je hebt opgenomen; bij een doorlopend krediet zonder vaste aflossing wordt je schuld daar niet kleiner van.
Een persoonlijke lening werkt anders: de rente staat vast voor de hele looptijd, dus een lopende lening verandert niet, wat de ECB ook beslist. Alleen wie een nieuwe lening afsluit, krijgt het tarief van dat moment. Hoe dat bij de verhoging van september zat, beschreven we in ECB verhoogt rente naar 2,50%.
Rekenvoorbeeld
Wat een kwart procentpunt doet, laat een lening van € 15.000 over 60 maanden zien. Tegen 7,1% is de maandlast € 297,73 en de totale rente € 2.863,80. Zou een aanbieder 7,35% rekenen, dan wordt het € 299,50 per maand en € 2.970 aan rente: € 1,77 per maand en € 106 over de hele looptijd meer. Een persoonlijke lening sluit je af tegen het tarief van dat moment; daarna ligt het vast, in beide richtingen.
Bij een doorlopend krediet is de rekensom anders, omdat je rente betaalt over het opgenomen saldo. Sta je het hele jaar € 5.000 in het krediet tegen het bankgemiddelde van 5,48%, dan is dat 5.000 × 5,48% = € 274 aan rente per jaar. Gaat die rente met 0,25 procentpunt omhoog naar 5,73%, dan wordt het € 286,50: € 12,50 per jaar meer, zonder dat je iets aflost. Dit is een vereenvoudiging: banken rekenen de rente maandelijks af over het werkelijke saldo, en welk tarief jij betaalt staat in je overeenkomst.
Wat dit voor jou betekent
- Heb je een doorlopend krediet of sta je rood, kijk dan welke rente je nu betaalt; die kan na een ECB-besluit veranderen. Wat een doorlopend krediet precies is, lees je op die pagina.
- Overweeg je een doorlopend krediet om te zetten in een persoonlijke lening met vaste rente en vast aflosschema, dan weet je voor de hele looptijd waar je aan toe bent; wat dat kost, zie je met lening berekenen.
- Wil je binnenkort lenen, vergelijk dan de actuele vanaf-rentes in de rentevergelijking; de feed wordt bijgewerkt, dus het tarief van 12 oktober kan na deze week anders zijn.
- Een lopende persoonlijke lening verandert niet door het ECB-besluit; daar hoef je niets voor te doen.
Veelgestelde vragen
Bronnen
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Je situatie kan afwijken; vraag onze adviseurs gerust om een berekening op maat. Let op! Geld lenen kost geld.
Vergelijk en vraag je lening online aan
Rente vanaf 7,10% bij 7 kredietverstrekkers. Aanvragen is gratis, vrijblijvend en heeft geen gevolgen voor je BKR-registratie. Let op! Geld lenen kost geld.