
8 jaar tussen eerste schuld en hulp: deze signalen zie je eerder
Bij aanmelding bij de kredietbank is een schuld die vaak onder € 1.000 begon, opgelopen tot gemiddeld € 41.447, blijkt uit onderzoek in 250 dossiers.
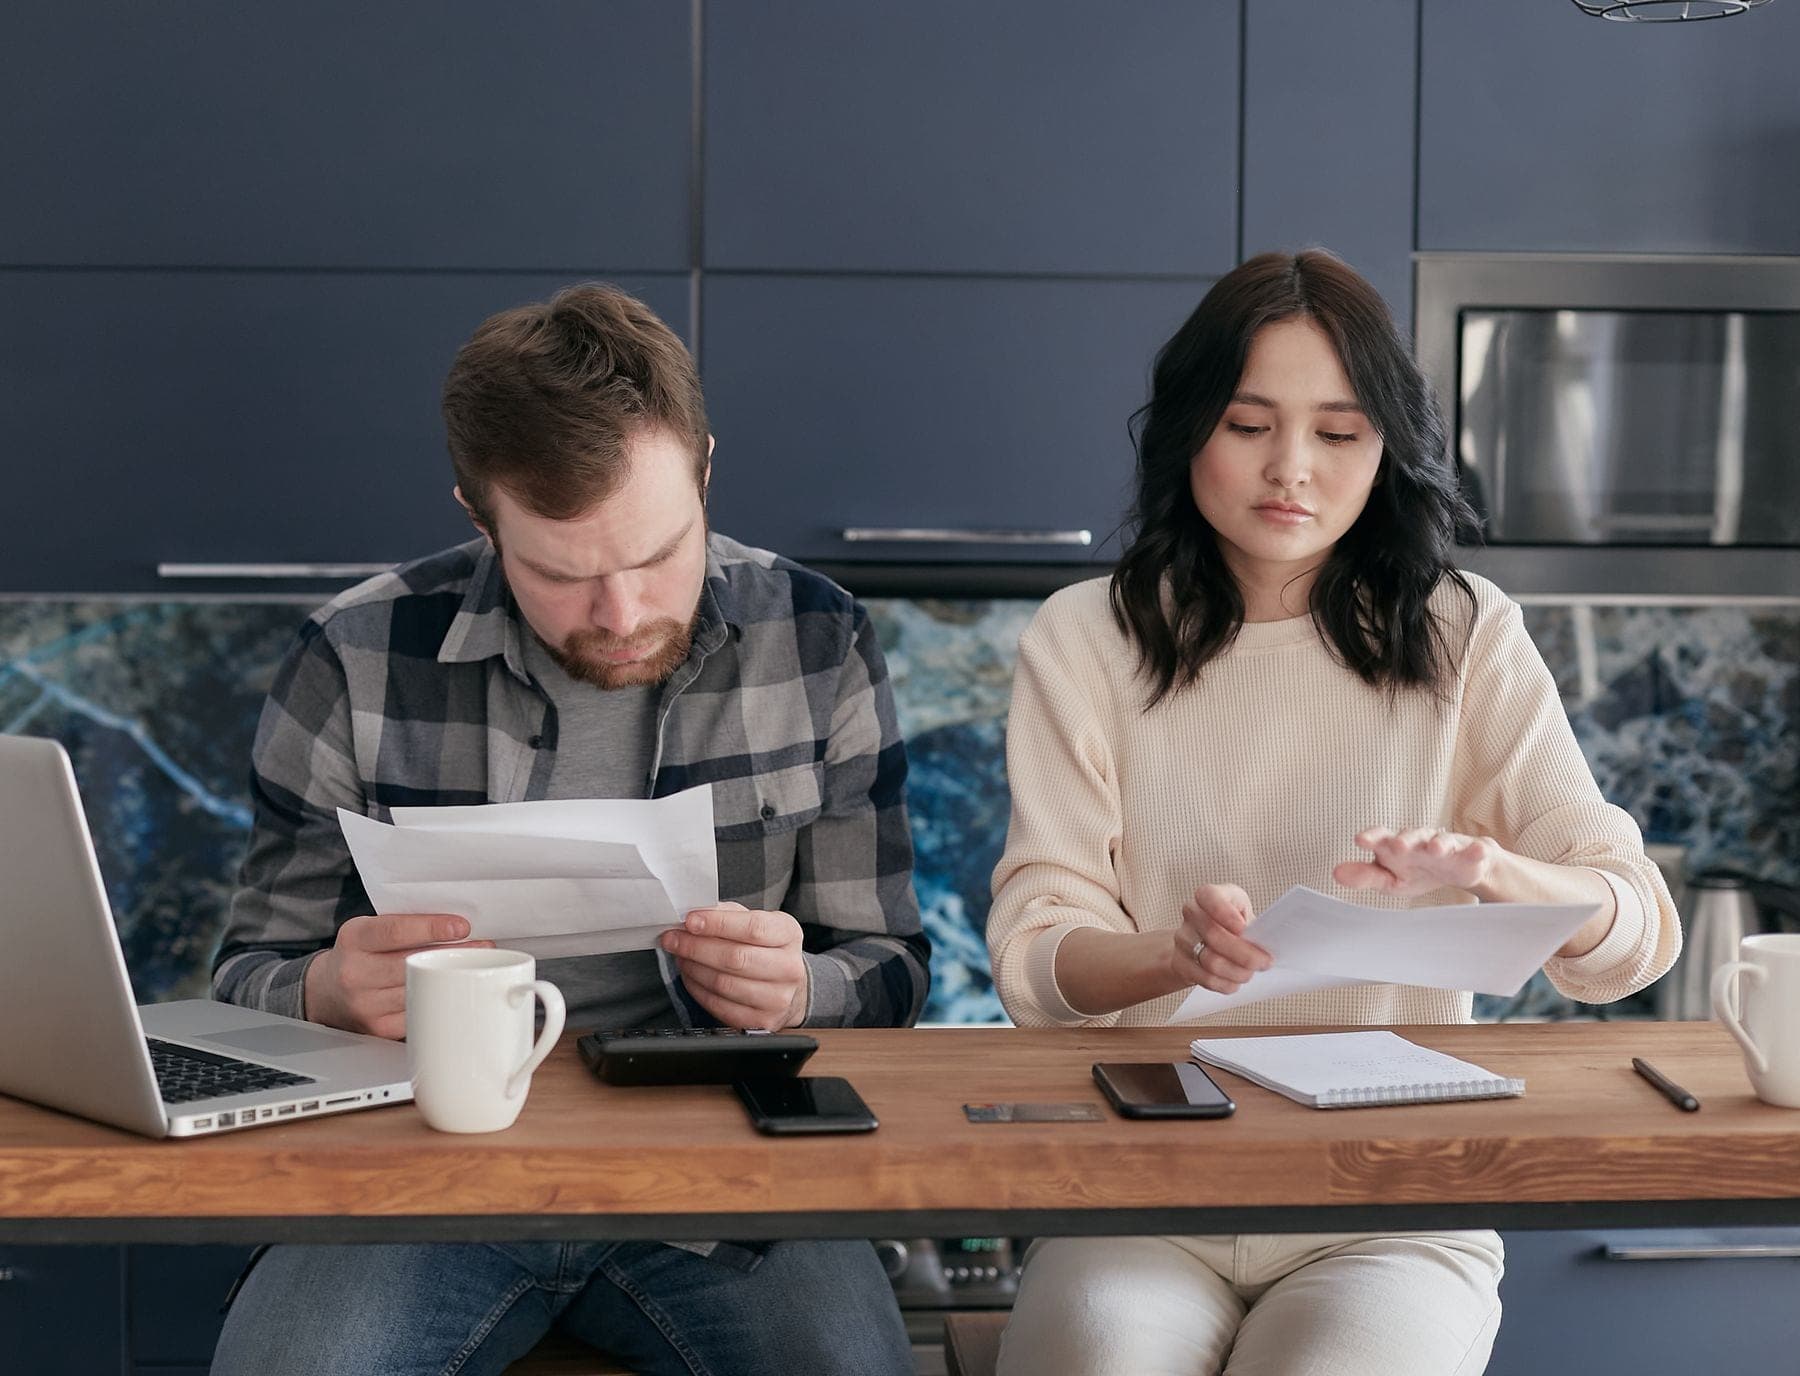
Foto: Mikhail Nilov via Pexels
In het kort
- Tussen de eerste schuld en de aanvraag van schuldhulp zit gemiddeld bijna acht jaar; in 78 van de 250 onderzochte dossiers was de eerste vordering lager dan € 1.000.
- Bij aanmelding bij de kredietbank was de schuld opgelopen tot gemiddeld € 41.447; in de helft van de gevallen begon het met een achterstand op vaste lasten.
- Sinds 1 januari 2021 melden verhuurders, energieleveranciers, drinkwaterbedrijven en zorgverzekeraars betalingsachterstanden bij de gemeente: ongeveer 1 miljoen signalen per jaar.
- Met geldzorgen kun je gratis en anoniem terecht bij Geldfit (0800-8115) en bij je gemeente, die binnen vier weken laat weten welke hulp je kunt verwachten.
Tussen de eerste schuld en het moment dat iemand om hulp vraagt, zit gemiddeld bijna acht jaar. Dat blijkt uit onderzoek van de Hogeschool Utrecht en Kredietbank Nederland in 250 schuldhulpdossiers, dat de NVVK op 30 juni 2025 publiceerde. De eerste vordering was in 78 van de 250 dossiers lager dan € 1.000; het meest voorkomende bedrag was € 2.156. Toen mensen zich meldden bij de kredietbank, was de schuld opgelopen tot gemiddeld € 41.447. De signalen die daaraan voorafgaan, zie je zelf veel eerder: structureel rood staan, achteraf betalen om de maand rond te komen en rekeningen doorschuiven. Wie ze herkent, kan gratis terecht bij Geldfit en bij de gemeente. Een nieuwe lening is bij een structureel tekort geen oplossing.
Zo bouwen schulden zich op
In de helft van de onderzochte dossiers begon het met een achterstand op vaste lasten, en in een derde met een betalingsverplichting aan een overheidsinstantie. De meeste schulden (53%) bouwen zich geleidelijk op. In 25% van de gevallen ontstonden ze door één hoge vordering en in 23% door een opeenstapeling in korte tijd, bijvoorbeeld na het verlies van een baan of partner, of door ziekte. De NVVK tekent aan dat mensen hun eerste schuld vermoedelijk "helemaal niet als probleem" ervaren; acht jaar schuld betekent dus niet acht jaar stress. Toch is de conclusie van de branchevereniging: vroeg ingrijpen is belangrijk. Welke gebeurtenissen de kans op problematische schulden vergroten, lees je in 115.000 huishoudens in problematische schulden.
Hoe breed het probleem is, laat het Nibud zien: in 2026 komt 38% van de huishoudens moeilijk rond, een kwart heeft dit jaar rekeningen niet kunnen betalen en 41% heeft moeite met het betalen van de boodschappen.
Deze signalen zie je eerder dan een schuld
- Je staat elke maand rood en het bedrag wordt niet kleiner. Bij de grote banken kost dat 9% tot 12% rente per jaar, zonder dat je schuld afneemt; zie zoveel rente betaal je nu als je rood staat.
- Je betaalt achteraf of in termijnen om de maand rond te komen. Wat eerst gratis lijkt, wordt een vaste last die je volgende maand ook nog hebt; lees in termijnen betalen is duur geld lenen.
- Je schuift rekeningen door: huur, energie, water of de zorgverzekering. Juist deze bedrijven melden een achterstand bij je gemeente. Volgens de Rijksoverheid mogen verhuurders, drinkwaterbedrijven, energieleveranciers en zorgverzekeraars dat sinds 1 januari 2021 doen zonder toestemming van de klant, waarna de gemeente je kan uitnodigen voor een gesprek. Het gaat om ongeveer 1 miljoen signalen per jaar; de minister van Sociale Zaken maakte op 24 september 2026 structureel € 20 miljoen per jaar vrij zodat gemeenten meer huisbezoeken kunnen afleggen en bellen.
- Je lost een betalingsprobleem op en valt terug. Uit een analyse van het BKR uit juni 2022 blijkt dat ruim 9% van de mensen met een opgelost betalingsprobleem binnen een jaar een nieuw probleem heeft, en 13% binnen vijf jaar. Ook zag het BKR dat de kans op betalingsproblemen oploopt met het aantal kredieten: van 0,6% bij één krediet tot bijna 3% bij vijf contracten.
Hier kun je terecht
| Waar | Wat | Bijzonderheden |
|---|---|---|
| Geldfit, 0800-8115 | Vragen en zorgen over geld, checks en persoonlijk contact | Gratis en anoniem; maandag tot en met vrijdag 9.00 tot 21.00 uur; onderdeel van de onafhankelijke Stichting NSR |
| Je gemeente | Schuldhulpverlening | Binnen 4 weken hoor je welke hulp je kunt verwachten, binnen 8 weken beslist de gemeente; in een bedreigende situatie moet de gemeente binnen 3 dagen helpen |
| NVVK-leden | Kredietbanken, gemeenten en particuliere schuldhulpverleners en bewindvoerders | De NVVK helpt niet zelf; haar 120 leden omvatten alle sociale kredietbanken en ruim 90% van de gemeenten of hun opdrachtnemers |
De termijnen bij de gemeente staan op de pagina waar moet ik schuldhulpverlening aanvragen van de Rijksoverheid, die ook adviseert om bij beginnende geldzorgen contact op te nemen met Geldfit. Wat de NVVK is, staat op Over NVVK. Hoe lenen via de kredietbank van de gemeente werkt, lees je in lenen via de gemeentelijke kredietbank. In het jaarverslag 2025 meldt de NVVK dat 37% van de hulpvragers voor wie een berekening van het vrij te laten bedrag werd gemaakt, geen ruimte heeft om af te lossen.
Is een lening een oplossing?
Niet als je elke maand structureel tekortkomt. Een lening voegt rente en een maandbedrag toe aan een budget dat al niet sluit, en het BKR laat zien dat meer kredieten samengaan met een grotere kans op betalingsproblemen. Wie bij de gemeente aanklopt, moet bovendien laten zien wat er is; een extra lening maakt een regeling alleen maar ingewikkelder. Anders ligt het bij een eenmalig tekort met ruimte in je budget, of als je verschillende dure kredieten wilt samenvoegen tot één lening met een lagere rente. Wanneer dat verstandig is, lees je in schulden aflossen met een lening; reken de totale kosten vooraf na met lening berekenen.
Wat betekent dit voor jou?
Herken je een van de signalen hierboven, wacht dan niet tot een deurwaarder zich meldt. Maak een overzicht van je inkomsten, vaste lasten en achterstanden, bel Geldfit of meld je bij je gemeente. Hoe eerder je dat doet, hoe kleiner het bedrag waarover je afspraken moet maken. Wil je weten wat er over jou geregistreerd staat, vraag dan je gegevens op bij het BKR.
Veelgestelde vragen
Bronnen
Dit artikel is algemene informatie en geen persoonlijk financieel advies. Je situatie kan afwijken; vraag onze adviseurs gerust om een berekening op maat. Let op! Geld lenen kost geld.
Vergelijk en vraag je lening online aan
Rente vanaf 5,40% bij 7 kredietverstrekkers. Aanvragen is gratis, vrijblijvend en heeft geen gevolgen voor je BKR-registratie. Let op! Geld lenen kost geld.